
 4:00
港口费暂停,中美航运松口气?但汇率的风暴才刚开始!| 中美暂停港口附加费:表面缓和下的汇率风暴中国和美国,决定阶段性暂停互征“港口附加费”。
新闻一出,航运圈集体松了口气——
但如果你是做外贸、航运、供应链的,
你就知道,这笔“港口费”,从来不只是几百块的事。
它背后,牵动的是国际贸易的神经,
更牵动着——汇率的下一步走向。
本期视频将带你看懂:
港口费政策的来龙去脉
谁在这场博弈中真正受伤
为什么暂停只是“技术性喘息”
汇率波动下,企业与个人该如何应对
三个能在波动中“自救”的实用策略
在复杂的国际局势中,
学会读懂资金的信号,才是你最稳的护城河。
蓝蚁视频
通过公开的视频了解资料与服务信息。
10 个视频
4:00
港口费暂停,中美航运松口气?但汇率的风暴才刚开始!| 中美暂停港口附加费:表面缓和下的汇率风暴中国和美国,决定阶段性暂停互征“港口附加费”。
新闻一出,航运圈集体松了口气——
但如果你是做外贸、航运、供应链的,
你就知道,这笔“港口费”,从来不只是几百块的事。
它背后,牵动的是国际贸易的神经,
更牵动着——汇率的下一步走向。
本期视频将带你看懂:
港口费政策的来龙去脉
谁在这场博弈中真正受伤
为什么暂停只是“技术性喘息”
汇率波动下,企业与个人该如何应对
三个能在波动中“自救”的实用策略
在复杂的国际局势中,
学会读懂资金的信号,才是你最稳的护城河。
 4:43
中国宣布对美资船只征收港口吨税!全球贸易震荡,汇率波动又要来了?| 海上关税战开打:港口费上调 · 美元走强 · 汇率震荡中国宣布:自
10
月
14
日起,对与美国有关的船舶在中国港口靠泊征收“特别港务费”,并将逐年上调。这一步是对美国先前对中资/中运营船舶分年加收港口费的对等回应(美方自
2025-10-14
起按每净吨
$18
→
$23/$28/$33分年上调)。
别以为这只是航运圈的事——船费↑
→
运价↑
→
商品成本与利润被挤压
→
企业与资金更偏向美元,短期内美元更吃香,人民币/韩元/日元等外贸敏感货币承压。
三类可操作方法:
个人/企业先锁刚需、分批换汇(把最坏的现金流风险先搬走);
合同阶段加临时“运价/汇价”调整条款,按区间共担波动;
货代比到岸总成本(直靠
vs.
中转),并关注临时豁免窗口作为谈价筹码。
这是长期摩擦的一部分,不是两天的噪音。观众看完就能做决定:锁多少、怎么分批、何时沟通条款。
 2:42
德国科隆游戏展火爆!你看CG,资本盯着汇率:换美元要多花几千?德国科隆游戏展火爆全场!
但当你在看CG、等试玩时,资本盯着的是跨境资金流和汇率波动。欧元、美元的每一次“版本更新”,都可能让你多花几千块!
别让钱包被动挨打,提前规划,才是真正的“通关秘籍”。
 4:24
印度大行集体降息,卢比兑美元87关口剧震!CPI创新低、贷款变便宜,但换美元的人可能笑不出来了!印度金融圈接连大动作!大行下调
MCLR、通胀跌至多年低点、长期国债承压、卢比兑美元在
87
附近震荡。这些看似宏观的新闻,其实直接决定了你换美元要多花还是能省下几万卢比。无论是留学、跨境电商还是出国旅行,这个视频帮你拆解新闻背后的汇率逻辑,并给出更稳妥的换汇操作思路。
 3:26
超级台风拉嘎萨来袭!航运停摆、能源紧张、美元走强...#台风超级台风拉嘎萨来袭!
航运停摆、能源紧张、美元走强。
这不只是天气问题,更是钱包危机。
台风吹乱的不止是港口,还有你的汇率成本。
 3:57
美联储降息潮来了,你会现在换美元还是继续观望?别只看股市!真正让你破防的是汇率波动!过去两天,金融市场最热的话题,就是
美联储降息预期。
消息一出,华尔街炸锅:有人说这是经济的“解药”,有人却提醒,这才是真正的风险开始。
为什么大家如此紧张?
因为降息的影响,绝不只是新闻里的几句话,而是会直接作用在
我们的钱包
上。
美国两年持续加息,通胀下降但经济放缓、就业承压。
如今一旦降息,美元走弱、全球资金流动,汇率就可能剧烈波动。
对留学家庭:学费成本可能突然增加。
对跨境企业:结汇与资金调度可能直接吞掉利润。
对个人储蓄:换汇时机没把握,损失可能是几万元起。
历史案例:
2015
年人民币“8·11”汇改,短短几天学费成本多出数万。
2020
年疫情初期,美元暴涨,很多企业结汇亏掉一个季度利润。
去年印度卢比贬值,跨国公司资金链计划全被打乱。
这些例子提醒我们:汇率的冲击比股市更快、更猛。
那我们该怎么办?
普通人当然不可能像华尔街交易员那样
24
小时盯盘。
关键在于——
提前做好换汇方案:
留学家庭:分批换汇,锁定部分成本
跨境企业:错开时间结汇,寻找灵活渠道
数字资产持有者:通过合适方式落地,节省成本并规避风险
蓝蚁咨询能帮你做的
我们专注于把复杂的政策和市场波动,拆解成适合你的
具体换汇方案:
什么时候出手最合适?
一次性换,还是分批换?
用美元、人民币还是
USDT?
哪种渠道最省钱、最安全?
每一次美联储的表态,都可能是你资产的风险点。
但你不需要只会“看新闻”,你需要的是把新闻转化成
钱包里的行动。
所以,当华尔街在争论“降息是不是利好”的时候,你要问自己的问题只有一个:
如果明天美元突然下跌,你的学费、跨境资金、储蓄,要怎么办?
订阅频道,获取更多关于换汇与全球金融的实用解析。
联系蓝蚁咨询,提前做好准备,让你在市场波动中保持主动。
 4:15
4分钟教会你如何在货币兑换中不做冤大头!哪里换汇最便宜?如何换汇才能简单快速又划算?货币兑换是旅行中必不可少的一项事务,但是很多人在进行货币兑换时会因为汇率、手续费等问题而造成不必要的损失。本期视频将为您介绍如何进行货币兑换更划算,教您如何在货币兑换中不做冤大头。
通过视频中的方法和技巧,我们可以在货币兑换中更加明智地进行选择,避免不必要的损失,实现更多的收益。
 5:08
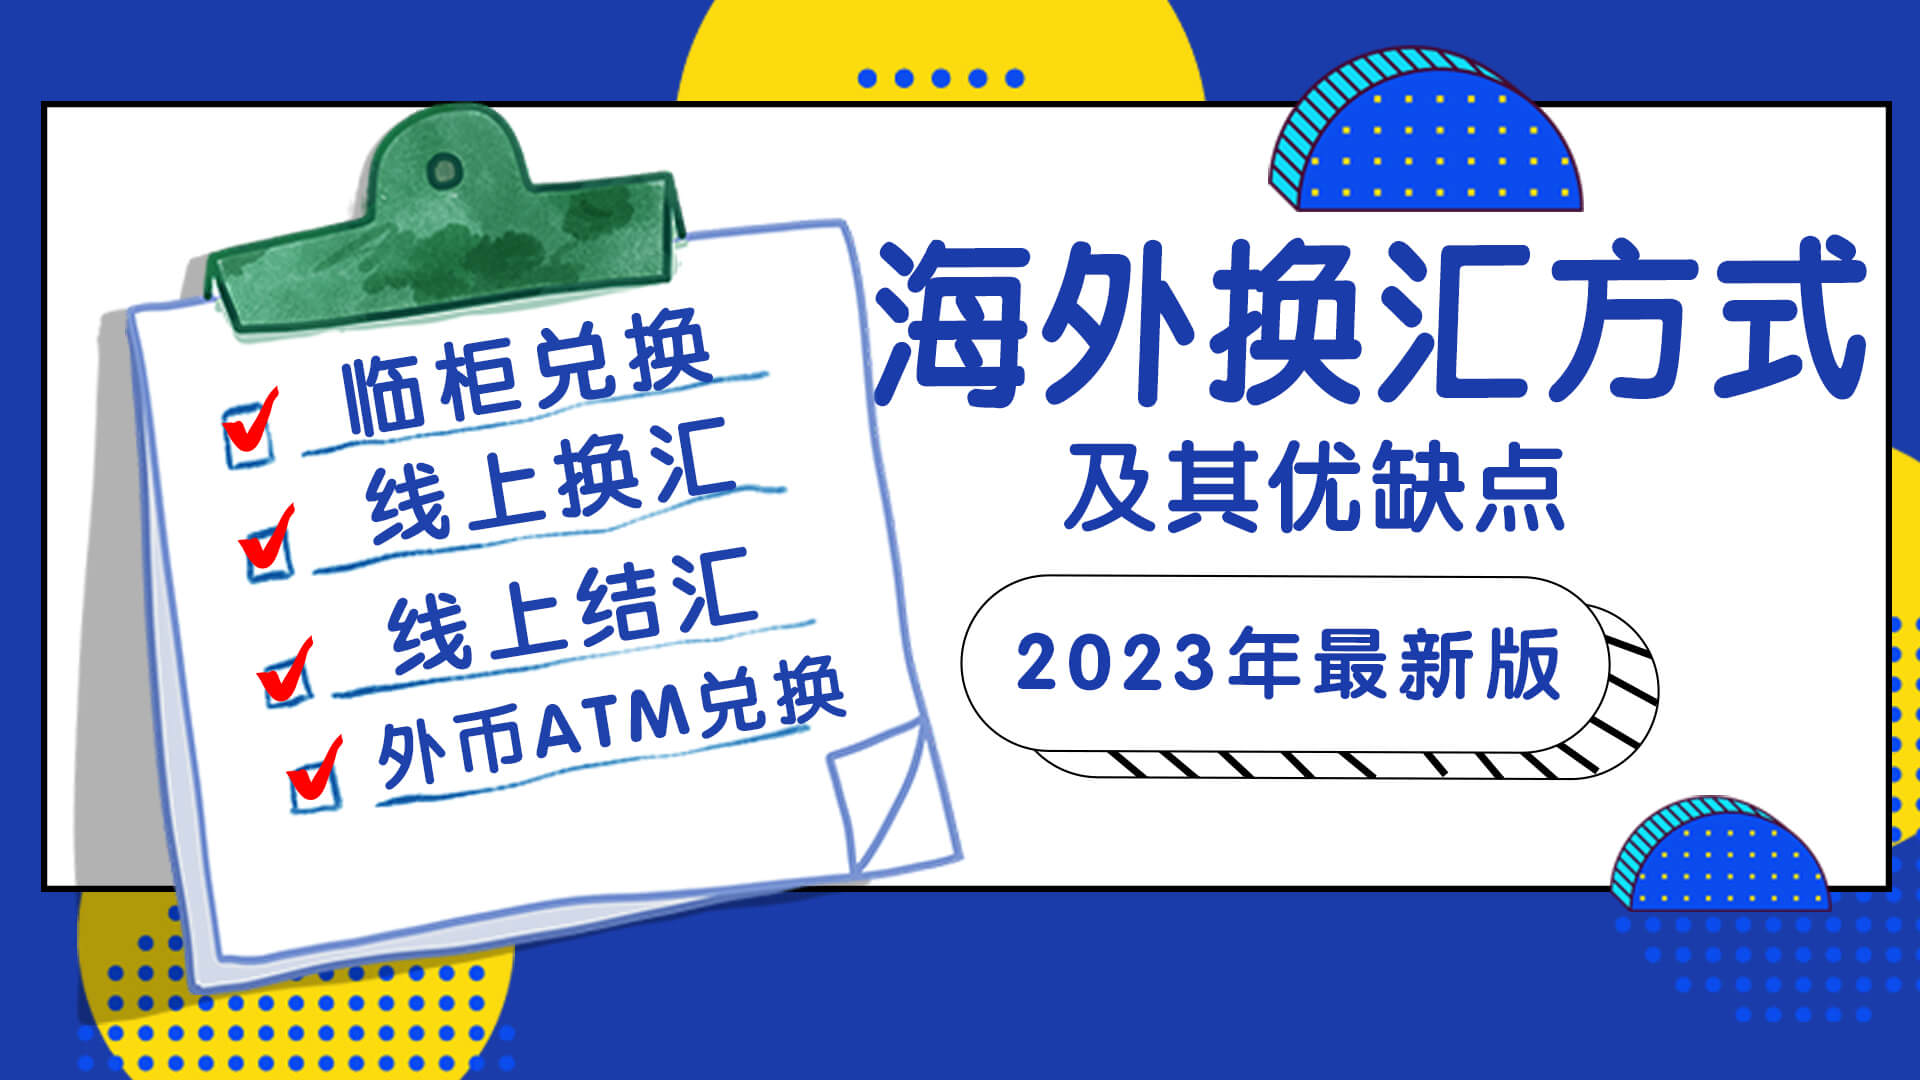
2023年如何换汇更划算?海外货币兑换有哪些小技巧可以运用?疫情防控一解除,很多人都迫不及待地想要出国游玩,他们除了烦恼怎么购买机票更划算外,还担心各个国家关于旅游的规定,以及出国必备的外币该如何进行兑换。
那么,如何换汇更划算?换汇的方式有哪些?它们的优缺点又是怎么样的呢?
 4:08
从中国汇款到美国的方法及其优缺点近几年来,到美国留学、旅游、工作、移民和购置房产的人越来越多,汇款到美国的需求也在不断增长,而中国为限制大额资金流向国外,加强了对外汇的管制,使汇款到国外的流程变得异常的繁琐与困难。
下面蓝蚁给大家介绍几个常见的汇款方式及其优缺点,它们分别是:
1、银行国际电汇
国际电汇是大家最常见的汇款方式,也是大额汇款人最喜欢的汇款方式之一。
它的优点
是安全系数高,假如出现问题,还可以追诉并能查到资金的去向;
缺点是
流程麻烦且费用非常高。
2、PayPal
汇款
PayPal汇款是一款倍受全球亿万用户追捧的国际贸易支付工具,主要为企业或个人用户提供付款、收款和转账等功能。
它的
优点
是既安全又高效,适合高额转账或贸易交易的朋友,
缺点
是汇款和收款双方必须都要有
PayPal 账号。
3、支付宝跨境汇款
这是支付宝推出的一个跨境汇款功能,汇款方只要完成实名认证并绑定了国内的银行卡,就能使用这个功能。
操作很便捷,在手机上即可进行,而且汇款和资金到账速度快,正常情况下一个工作日即可到账;
但是每人每年有5万的额度限制,而且手续费用较高,每笔汇款支付宝收取50元人民币外,美国银行还会另外收取25美元的手续费。
4、西联汇款
这是一家世界领先的特快汇款公司,它拥有全球最大最先进的电子汇兑金融网络,代理网点遍布全球近200多个国家和地区,同时它也是一个常见的国际汇款手段。
它的
优点是
方便、额度较大、资金到账速度快,几分种即可到账;
缺点是
手续费用较高,每笔汇款手续费会根据金额的大小收取15-30美元不等。
5、票汇
汇票是国内银行开具的美元支票,可以直接存入任何的美国银行账户,是由汇款方,向当地银行购买汇票,并自行邮寄给收款人,然后收款人再凭着汇票在指定的银行取款。
这种方式的
优点是
安全性高(汇票丢失了还可以挂失)以及汇款费用较低;
缺
点是每天最多可汇5万美元且资金到账时效较慢,一般需要3天左右。
6、速汇金
速汇金与西联汇款比较相似,也是一个汇款机构,主要为个人提供快速的美元汇款服务。
其手续简单和资金到账速度快,只需十分钟就能到达收款人账户;但也因为其资金是瞬间到达的,所以安全性不够,而且手续费用较高,会根据汇款金额的不同,收取10-30美元不等的手续费。
以上这几种汇款方式各有各的特点,支付宝汇款和西联汇款以及速汇金汇款速度较快,比较适合小额汇款的人,而国际电汇、
PayPal汇款及票汇相对安全,就非常适合大额汇款的朋友。